 Kim Dhoore
Uw Geldarchitect geeft financiële coaching voor mensen op de werkvloer: “Dit past in het kader als extralegaal voordeel.”
Deel dit artikel
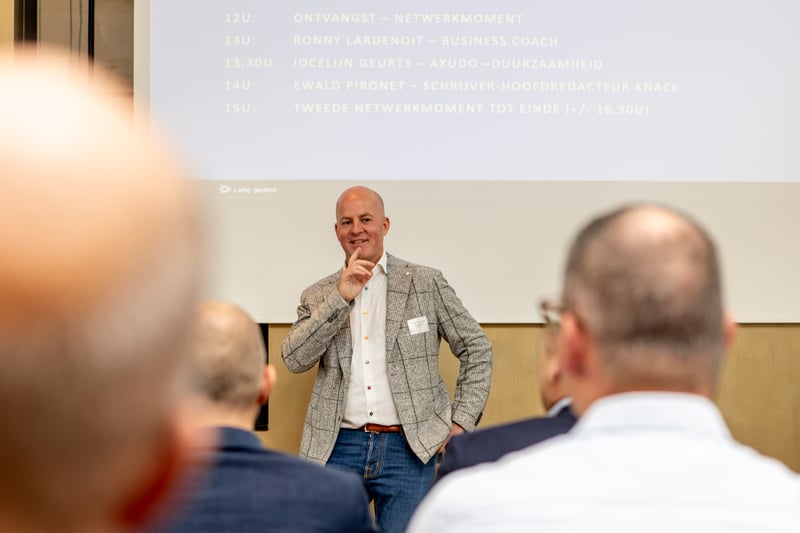
Tom Horemans coacht met Uw Geldarchitect al jaren ondernemers over hun persoonlijke financiën. Nu brengt hij die aanpak ook naar de werkvloer. Want bij de meeste medewerkers ontbreekt financiële geletterdheid. Wie daarin gecoacht wordt, krijgt meer gemoedsrust. En volgens Tom plukt ook de werkgever daar de vruchten van, met een grotere werknemerstevredenheid.
Extralegale voordelen zijn vaak onbekend
"Bedrijven investeren in teambuildings, in fruit op het bureau en noem maar op," zegt Tom Horemans. "Ze geven hun medewerkers een hospitalisatieverzekering en een groepsverzekering. Maar kennis over die extralegale voordelen is er nauwelijks."
Vraag medewerkers wat die groepsverzekering precies inhoudt, en de meesten kunnen daar geen zinnig antwoord op geven. Laat staan dat ze weten dat ze haar als onderpand kunnen gebruiken om vastgoed aan te kopen.
Volgens Tom laten werkgevers daar een kans liggen. Met Uw Geldarchitect bouwde hij de voorbije jaren een stevige reputatie op als financieel coach voor ondernemers. Nu dus niet alleen voor de zaakvoerder, maar voor het hele team.
Financiële wellbeing vs financiële coaching
Over de term die vandaag overal opduikt, heeft Tom een uitgesproken mening. "Men spreekt vaak van financial wellbeing. Dat woord neem ik niet graag in de mond, omdat er vandaag zoveel over gesproken wordt. Bij ons gaat het heel specifiek om” financiële coaching." Een concrete aanpak dus, waarbij medewerkers bruikbare verbetersuggesties meteen kunnen toepassen op hun eigen situatie.
Hij plaatst het wel binnen een ruimer kader: het total reward-beleid van HR. "Als HR zoek je naar manieren om je medewerkers tevreden te stellen. Financiële coaching is daar één van. En we merken dat het vernieuwend is. Je kan yoga- of breathwork sessies organiseren of gaan karten, maar financiële coaching kan daar evengoed een plaats krijgen."
Als HR zoek je naar manieren om je medewerkers tevreden te stellen. Financiële coaching is daar één van.
Vier pijlers die financiële rust bieden
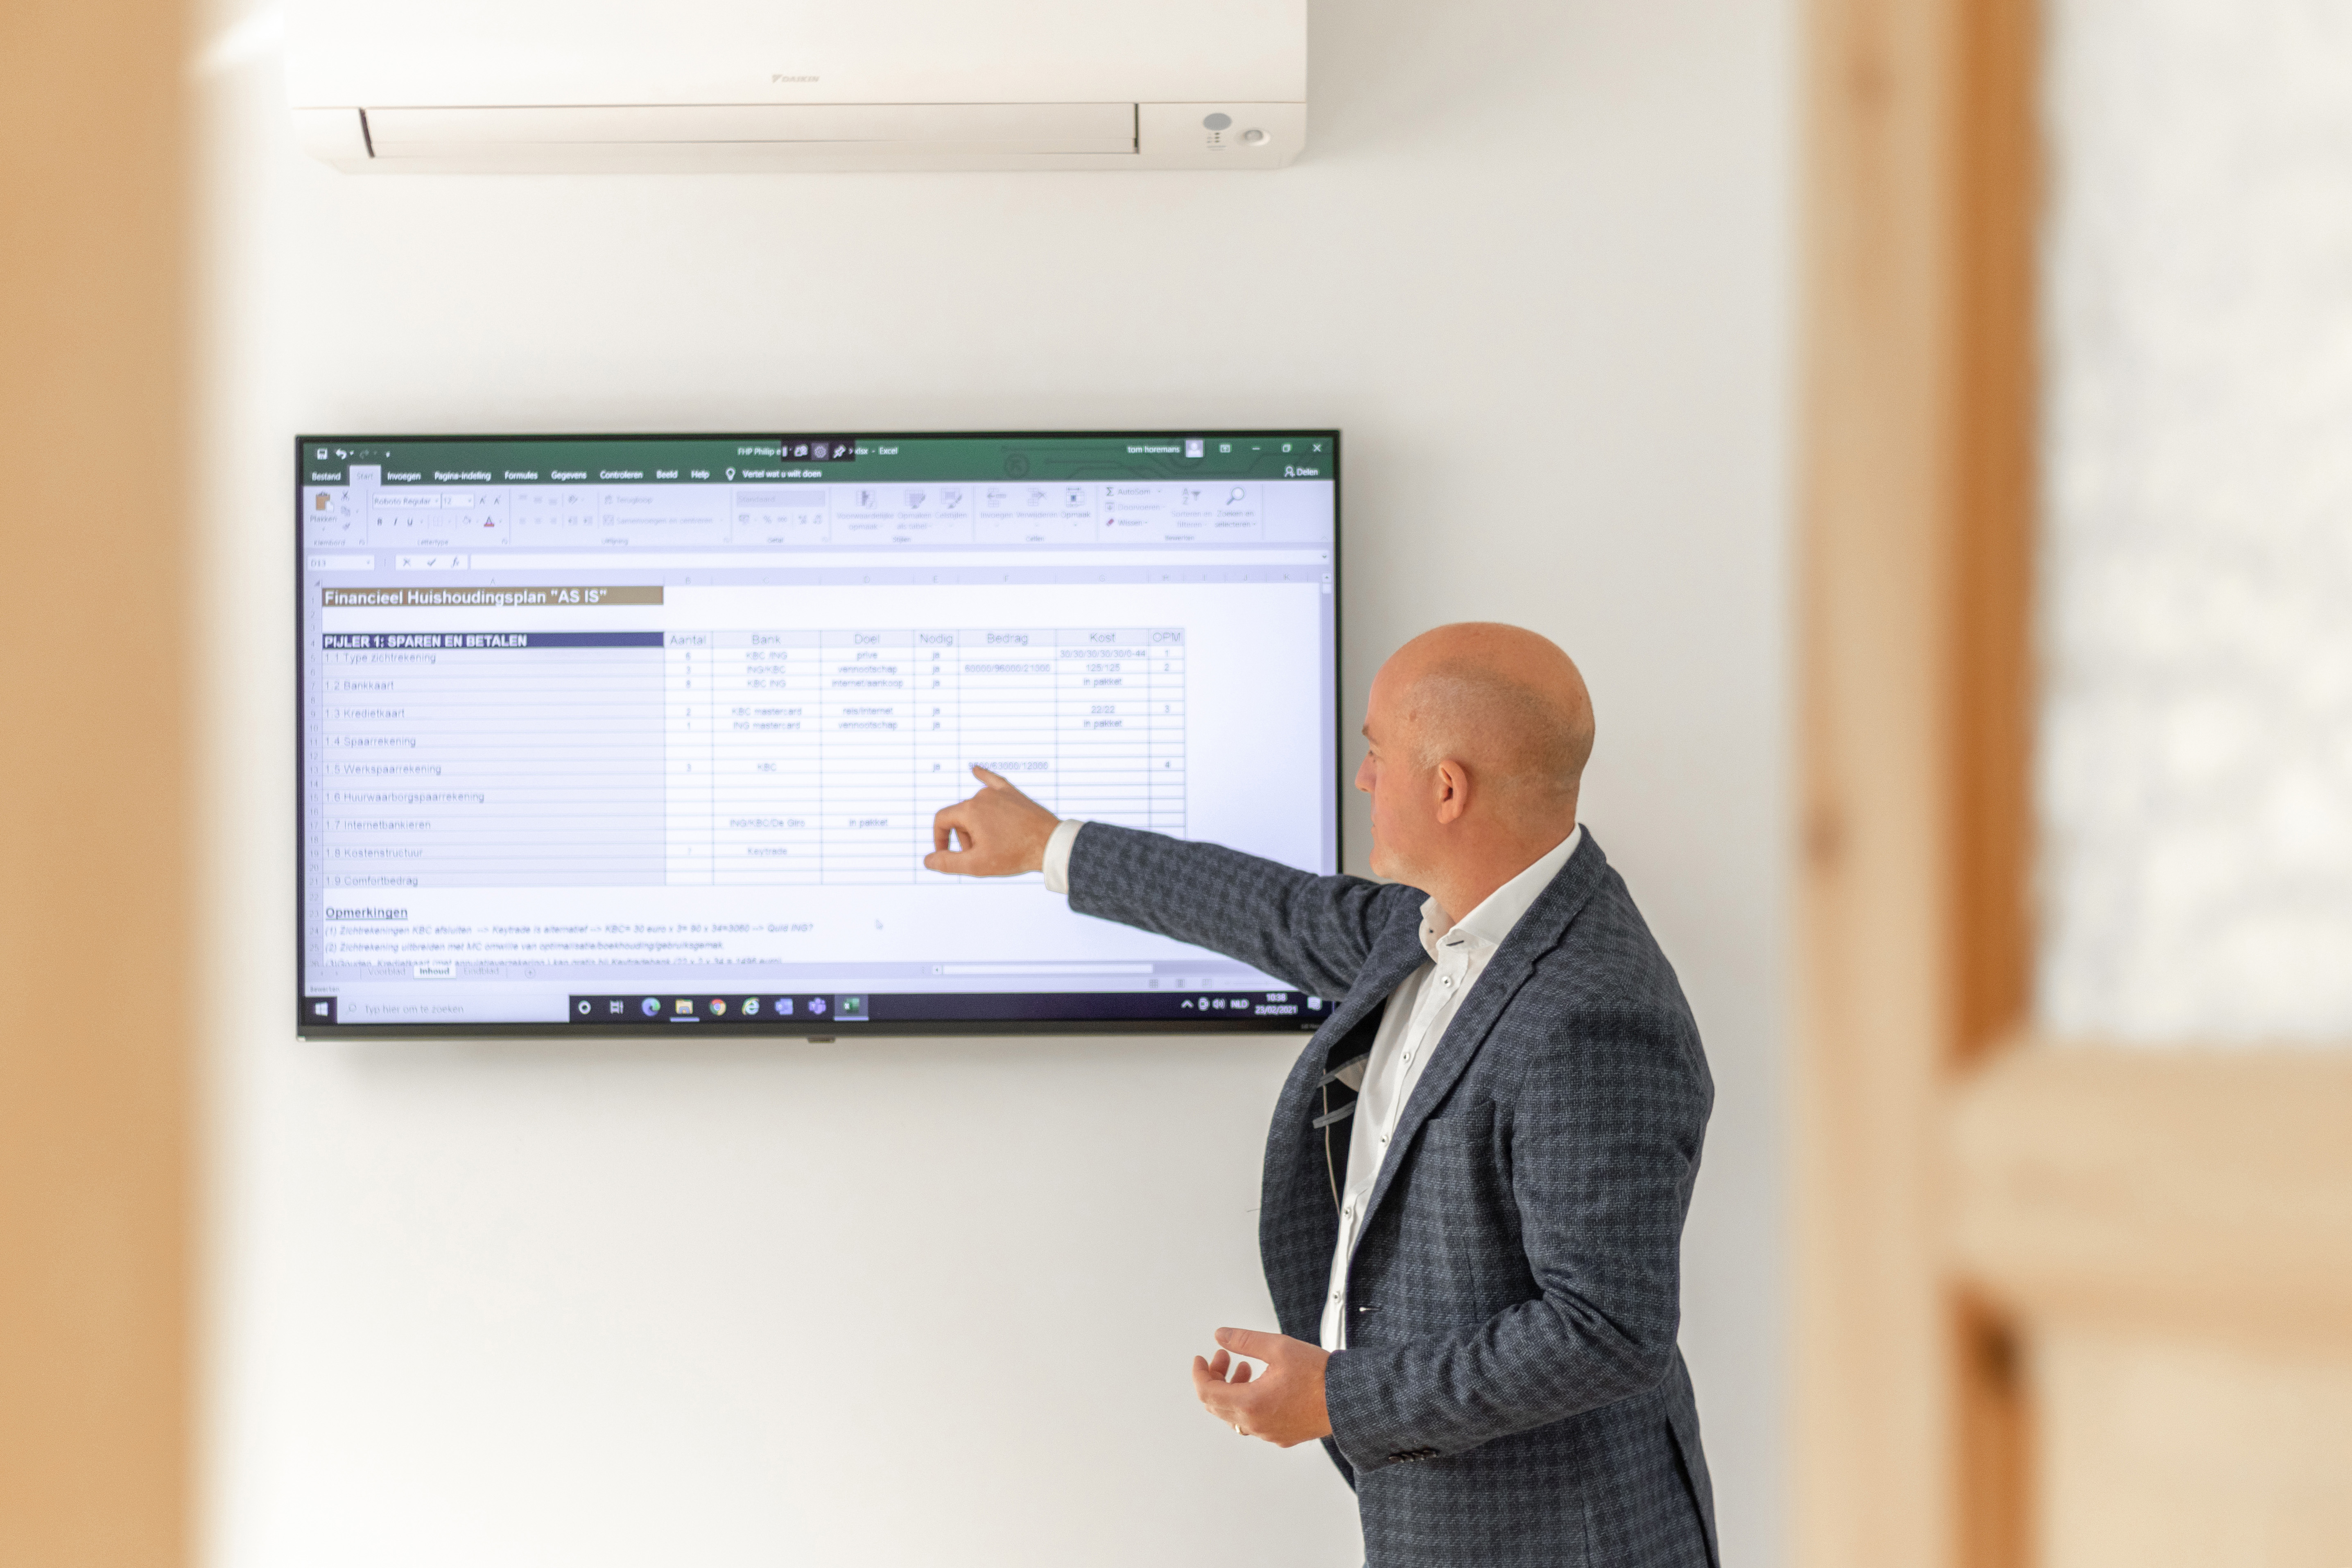
Elke workshop is opgebouwd rond vier pijlers. Het zijn dezelfde bouwstenen als in de coaching voor ondernemers, maar dan vertaald naar het privéleven van een werknemer.
Pijler één: betalingsverkeer.
Hier start alles. Welke structuur zit er in je rekeningen, welke kennis heb je, en hoe werk je zo kostenoptimaal mogelijk? "In de coachings voor medewerkers is dat heel praktisch ingevuld," zegt Tom.
Pijler twee: kredieten.
En daar komt die groepsverzekering terug. "Weinig medewerkers weten dat ze hun groepsverzekering in onderpand mogen geven om een krediet te nemen. Zo kunnen ze hun eigen woning kopen of richting opbrengstvastgoed gaan." Daarnaast overlopen Tom en zijn collega's de do's en don'ts van hypothecaire kredieten. Voor juniors die hun eerste stappen zetten, maar ook voor seniors die verder willen bouwen.
Pijler drie: verzekeringen.
Waar Tom bij ondernemers het volledige verzekeringspakket in kaart brengt, focust hij hier op wat werknemers via hun werkgever krijgen. Denk aan de hospitalisatieverzekering, de groepsverzekering en de rechtsbijstandsverzekering. Wat zit erin? Wat is de meerwaarde? En wat gebeurt er als je vertrekt of met pensioen gaat? De meeste medewerkers hebben geen idee. "Dat lichten we allemaal toe," zegt Tom.
Neem de wachtpolis bij een hospitalisatieverzekering. "Gigantisch belangrijk," benadrukt hij. Het is kennis die hij rechtstreeks uit de outplacementtrajecten haalde. "Veertigers en vijftigers die via een reorganisatie ontslagen worden, lopen er heel vaak tegenaan dat die hospitalisatieverzekering peperduur wordt als ze die privé willen verderzetten. Met een wachtpolis kan je dat opvangen."
Pijler vier: pensioen opbouwen en beleggen.
Waarom pensioensparen? Tom gaat die discussie graag aan. "We leggen ook uit hoe de werkgever via de groepsverzekering al meebouwt aan het pensioen van de medewerker."
Samen leveren die vier pijlers inzicht, structuur en kennis op. "Daardoor vermindert de financiële stress," zegt Tom. "Mensen kunnen doelen uitschrijven en die effectief vastpakken."
Minder stress en meer engagement
Tom gaat nog een stap verder. Wie financieel meer inzicht heeft, zegt hij, is minder vaak afwezig, toont meer engagement en loopt minder snel over naar een ander bedrijf voor wat betere voorwaarden.
Dat zijn stevige uitspraken. Waarop baseert hij zich?
Hij verwijst naar de verlenging van het contract bij Boston Consulting Group en naar een studie van ZigZagHR over de meerwaarde van financial wellbeing in bedrijven. En naar wat hij ziet gebeuren bij mensen. "Een werkgever ziet dat niet altijd, maar medewerkers zijn met van alles bezig. Zeker starters en juniors zijn op zoek naar hun eerste woning. Als ze financiële stress ervaren en te weinig kennis hebben, merk je dat ook op de werkvloer."
Een harde, gemeten daling van het absenteïsme kan hij vandaag niet voorleggen. Wel de reacties. Bij bedrijven met hoogopgeleide profielen, zoals BCG of Belden Solutions, waar mensen al bij verschillende werkgevers passeerden, ziet hij telkens dezelfde verrassing. "Ze verschieten ervan hoeveel impact financiële coaching op hun privéleven kan hebben. En daar komt veel dankbaarheid bij, omdat hun werkgever hen voor het eerst zoiets aanbiedt."
Dat laatste is misschien het sterkste argument. Een fruitmand of een teambuilding is snel vergeten. Financieel advies die je helpt om je eerste huis te kopen, onthoud je.
Een fruitmand of een teambuilding is snel vergeten. Financieel advies die je helpt om je eerste huis te kopen, onthoud je.
Zo werkt het in de praktijk
Hoe ziet zo'n traject er concreet uit? “Het begint altijd met een workshop, liefst in een beperkte groep van pakweg vijftien deelnemers." zegt Tom. "Zo creëren we ruimte voor interactie."
De workshop wordt afgestemd op de deelnemers. Tom maakt een onderscheid tussen juniors en seniors, omdat hun vragen anders zijn. En tussen arbeiders, bedienden en freelancers. Ook het niveau speelt mee: kaderleden, middenkader, teamleaders. De vier pijlers blijven altijd het vaste stramien.
Wordt de workshop goed onthaald, dan volgt stap twee: een uur individuele coaching, opnieuw als extralegaal voordeel. De medewerker boekt zelf zijn uur in en mag er zijn financiële vragen afvuren. "Ook daar hebben we een vast stramien met algemene verbetersuggesties waar iedereen mee aan de slag kan. Maar in dat uur kunnen we inzoomen op de persoonlijke situatie."
Een bedrijf kiest zelf hoe ver het gaat. Alleen workshops. Of workshops met individuele coaching voor het hele team of een deel ervan. Idealiter zit de HR-verantwoordelijke of de CEO zelf mee in de workshop. "Zo voelen ze de meerwaarde voor hun mensen. Van daaruit kan er gekozen worden om ook de één-op-één te omarmen."
Wat die aanpak sterk maakt, is de ervaring erachter. Tom haalt zijn inzichten uit meer dan 350 coachings met ondernemers, waarin het privéleven altijd mee op tafel lag, en uit zestien workshops in outplacement, waar hij van dichtbij ziet wat er gebeurt als iemand zijn job verliest. "Die combinatie van kennis bieden we aan medewerkers," zegt Tom. "Zodat ze proactief weten waar ze staan, en niet pas als het te laat is."
Voor elk profiel van toepassing
"We merken dat financiële geletterdheid bij heel veel mensen gewoon ontbreekt," zegt Tom. "Niemand heeft dit op school of in zijn opleiding geleerd."
Ook niet de mensen van wie je het zou verwachten. Handelsingenieurs, TEW'ers, handelswetenschappers: Tom ziet ze regelmatig terug in individuele coaching. "Omwille van het praktische. Weinigen hebben hen ooit geleerd welke financiële opties er allemaal zijn."
Dat maakt de aanpak relevant voor bedrijven van elke grootte en in elke sector. Bij de Cronos Groep volgden al minstens zestien zaakvoerders individuele coaching, vaak van bedrijven met twintig of dertig medewerkers.
Vertrouwen is het fundament
Geldzaken blijven gevoelig. Wie in een workshop met collega's zit, wil niet meteen het saldo van zijn spaarrekening op tafel leggen.
"In de workshops creëren we openheid, zodat mensen dingen durven delen," zegt Tom. "Maar het is nooit de bedoeling om in groep individuele problemen te bespreken. Wij leiden de workshop. We brengen verbetersuggesties en roepen interactie op, maar nooit op een persoonlijke manier."
"Door de vele workshops die we al gaven, weten we hoe we een klimaat scheppen waarin mensen toch spontaan iets vertellen. Maar we laten geen veertien deelnemers luisteren naar de case van één persoon."
Opvallend is dat dikwijls de stillere deelnemers achteraf vaak hoge scores geven. "Ze leren uit de voorbeelden, soms uit die van hun collega's," zegt hij. Wie echt persoonlijke vragen heeft, kan terecht in het uur individuele coaching. "Vertrouwen is essentieel in wat we doen. Zeker in die één-op-één."
Bruikbaar, inzetbaar, tastbaar
Vraag Tom naar zijn waarden en hij grijpt terug naar drie hashtags die hij op LinkedIn graag gebruikt. Ze gelden net zo goed voor de workshops.
Bruikbaar: wat hij vertelt, kan je meteen toepassen. "Als we per pijler drie verbetersuggesties geven, blijft er minstens één hangen die je praktisch inzet."
Inzetbaar: daar haal je resultaat uit.
Tastbaar: dat resultaat is financieel voelbaar.
En er komt een vierde bij, die even belangrijk is: confidentieel.
De investering verdient zich terug via een betere retentie en minder financiële stress.
Iedereen komt op een bepaald moment in zijn leven op zo'n kantelmoment. Een eerste huis. Een ontslag. Een pensioen dat dichterbij komt. We merken dat een workshop dan altijd impact maakt, wie er ook zit.
meer info: www.uwgeldarchitect.be